القوى الجيوسياسية التي تشكل الأعمال في منطقة الشرق الأوسط وشمال أفريقيا في عام 2026
الباحث الرئيسي
Karim El-Sayed
تحليل لكيفية قيام التحولات الجيوسياسية — بما في ذلك التنافس بين الولايات المتحدة والصين، وانتقال الطاقة، والنزاعات الإقليمية — بإعادة تشكيل استراتيجيات الأعمال وفرص الاستثمار في جميع أنحاء الشرق الأوسط وشمال إفريقيا.
القوى الجيوسياسية التي تشكل الأعمال في منطقة الشرق الأوسط وشمال أفريقيا في عام 2026
كيف يعيد التنافس الاستراتيجي، والتحول في الطاقة، والديناميكيات الإقليمية تعريف استراتيجية الشركات والاستثمار
الملخص التنفيذي
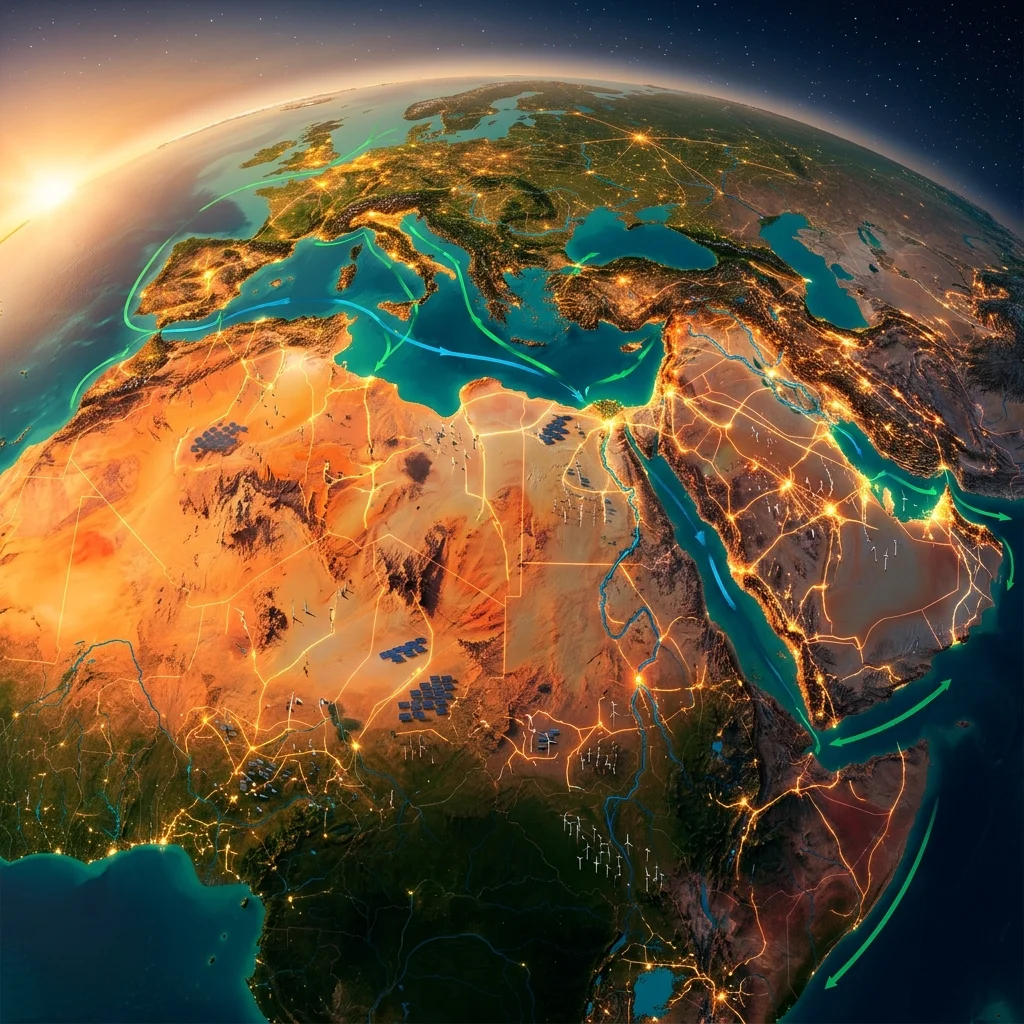
ستتشكل بيئة الأعمال في منطقة الشرق الأوسط وشمال أفريقيا في عام 2026 بفعل أربع قوى جيوسياسية مترابطة: التنافس الاستراتيجي بين الولايات المتحدة والصين، والتحول العالمي في الطاقة، والصراعات والتحالفات الإقليمية، وأجندات التنويع الاقتصادي المحلية. تعمل هذه القوى على إعادة تشكيل سلاسل التوريد، وتدفقات رأس المال، والأطر التنظيمية. بالنسبة للشركات متعددة الجنسيات والمستثمرين، فإن فهم هذه الديناميكيات أمر ضروري لتحديد الفرص في القطاعات غير النفطية، ومراكز التكنولوجيا، ومشاريع البنية التحتية، مع تخفيف المخاطر الناجمة عن العقوبات، واضطرابات التجارة، وعدم الاستقرار السياسي.
مقدمةمع اقتراب العالم من عام 2026، تحتل منطقة الشرق الأوسط وشمال أفريقيا موقعًا محوريًا في الجغرافيا السياسية العالمية. فاحتياطياتها الهائلة من الطاقة، ونقاط الاختناق الاستراتيجية، وبرامج الإصلاح الطموحة، تجعل منها مسرحًا للتنافس بين القوى العظمى ومختبرًا للتحول الاقتصادي في آن واحد. ويتعين على الشركات العاملة في المنطقة أو الداخلة إليها أن تتعامل مع بيئة خارجية متقلبة مع التنقل بين التحولات في السياسات المحلية. تحلل هذه المقالة القوى الجيوسياسية الرئيسية وتداعياتها على استراتيجية الشركات، وتدفقات الاستثمار، والقدرة التنافسية طويلة الأجل.#### التنافس بين الولايات المتحدة والصين وإعادة تنظيم سلاسل التوريد
يؤدي التنافس الاستراتيجي المتزايد بين الولايات المتحدة والصين إلى دفع نحو فك الارتباط التكنولوجي والتجاري. بالنسبة لاقتصادات منطقة الشرق الأوسط وشمال أفريقيا، يمثل هذا تحديًا وفرصة مزدوجة. فمن ناحية، تعمق دول الخليج علاقاتها مع الصين من خلال مبادرة الحزام والطريق وزيادة حجم التجارة، لا سيما في مجالي الطاقة والبنية التحتية. ومن ناحية أخرى، تواجه هذه الدول ضغوطًا من واشنطن للحد من الاستثمارات الصينية في القطاعات الحساسة مثل الاتصالات والذكاء الاصطناعي. يدفع هذا الصراع الحكومات إلى تبني استراتيجية تحوطية — تتعامل مع القوتين الكبيرتين مع تنويع الشراكات الاقتصادية. بالنسبة للشركات، يعني هذا التنقل بين بيئات تنظيمية مجزأة والاستثمار في مرونة سلاسل التوريد، بما في ذلك مبادرات التوطين القريب والتوطين مع الأصدقاء.#### انتقال الطاقة والاقتصاد ما بعد الهيدروكربون يتسارع الزخم العالمي نحو انبعاثات صفرية، حيث تطبق الاقتصادات الكبرى رسوماً كربونية وإعانات خضراء. بالنسبة لمصدري النفط والغاز في منطقة الشرق الأوسط وشمال أفريقيا، فإن ضرورة التنويع أصبحت ملحة. تستثمر السعودية والإمارات وقطر بكثافة في الطاقة المتجددة والهيدروجين وتقنيات احتجاز الكربون. ومع ذلك، فإن التحول غير متكافئ: فالاقتصادات الشمال إفريقية ذات الحيز المالي الأقل معرضة لخطر التخلف عن الركب. بالنسبة للشركات، المغزى الاستراتيجي هو أن الصناعات كثيفة الاستهلاك للطاقة في المنطقة - البتروكيماويات والألمنيوم والأسمنت - يجب أن تزيل الكربون للحفاظ على الوصول إلى الأسواق. وفي الوقت نفسه، تظهر فرص في الهيدروجين الأخضر وتصنيع الطاقة الشمسية والبنية التحتية المستدامة.#### النزاعات الإقليمية والأمن والتجارة عبر الحدود النزاعات المستمرة في غزة واليمن وليبيا، بالإضافة إلى التوترات بين إيران وإسرائيل، تواصل تعطيل طرق التجارة ورفع تكاليف التأمين. لا تزال نقاط الاختناق في البحر الأحمر وباب المندب عرضة للخطر، مما يؤثر على الجداول الزمنية للشحن والخدمات اللوجستية. ومع ذلك، فإن جهود التطبيع الإقليمي، مثل اتفاقيات أبراهام والتقارب السعودي الإيراني، تعيد تشكيل المشهد الأمني ببطء. تزيد الحكومات من الإنفاق الدفاعي وتستثمر في الأمن السيبراني. بالنسبة للشركات، يجب أن تكون تقييمات المخاطر السياسية دقيقة، مع خطط طوارئ لاضطرابات سلسلة التوريد وتقلبات العملة.#### التنويع الاقتصادي والرؤى الوطنية في جميع أنحاء دول مجلس التعاون الخليجي، تدفع الرؤى الوطنية (رؤية السعودية 2030، مئوية الإمارات 2071، إلخ) إصلاحات هيكلية غير مسبوقة. الخصخصة، وتحديث القوانين التنظيمية، والحوافز للاستثمار الأجنبي المباشر تفتح قطاعات كانت تهيمن عليها الشركات المملوكة للدولة. في شمال أفريقيا، تسعى دول مثل مصر والمغرب إلى إنشاء مناطق صناعية ومشاريع طاقة متجددة بشراكات دولية. التحدي الرئيسي هو إصلاح سوق العمل: خلق وظائف للسكان الشباب يتطلب ليس فقط الاستثمار بل أيضًا التعليم والتدريب. الشركات التي تتوافق مع متطلبات المحتوى المحلي وتفويضات نقل التكنولوجيا ستكون في أفضل وضع.الأثر الإقليمي- التنمية الاقتصادية: التنويع يقلل تدريجياً من الاعتماد على النفط، حيث تساهم القطاعات غير النفطية بحصة متزايدة من الناتج المحلي الإجمالي في الخليج. ومع ذلك، لا تزال أسعار النفط اللازمة لتحقيق التعادل المالي مرتفعة، مما يترك الميزانيات عرضة لتقلبات الأسعار.
- الاستثمار الأجنبي: تتحول تدفقات الاستثمار الأجنبي المباشر نحو التكنولوجيا والطاقة المتجددة والخدمات اللوجستية والرعاية الصحية. وتزيد صناديق الثروة السيادية من استثماراتها الدولية والمحلية، حيث تعمل كمحفزات للصناعات الجديدة.
- التجارة عبر الحدود: لا تزال التجارة الإقليمية منخفضة مقارنة بالتكتلات الأخرى، لكن المبادرات مثل الاتحاد الجمركي لدول مجلس التعاون الخليجي ومنطقة التجارة الحرة القارية الأفريقية (AfCFTA) توفر إمكانات. وتشكل الإرادة السياسية والفجوات في البنية التحتية عوائق.
- مرونة سلسلة التوريد: أدت الاضطرابات الناجمة عن الجائحة والبحر الأحمر إلى تسريع عمليات النقل إلى الخارج القريب والتوطين الإقليمي. وتقوم دول الخليج بتوسيع قدرات الموانئ والمناطق الحرة لتصبح مراكز لوجستية.
- التوظيف: لا تزال البطالة المرتفعة بين الشباب قائمة.ينمو القطاع الخاص ويمتص بعضًا من العمالة، لكن فجوات الأجور مع وظائف القطاع العام تظل تحديًا.### الآثار الاستراتيجية
- المديرون التنفيذيون يجب عليهم مراقبة مؤشرات المخاطر الجيوسياسية وتنويع مصادر التوريد. يمكن للاستثمار في الرقمنة والذكاء الاصطناعي تعزيز المرونة.
- المستثمرون يجب التركيز على القطاعات المتوافقة مع الرؤى الوطنية: الطاقة المتجددة، التكنولوجيا الصحية، التكنولوجيا المالية، والتعليم. يتطلب مخاطر العملة والتغيرات التنظيمية العناية الواجبة الدقيقة.
- صانعو السياسات يجب عليهم موازنة العلاقات الخارجية لتجنب الاعتماد المفرط على قوة واحدة. سيؤدي استمرار إصلاح الأطر القانونية وآليات تسوية النزاعات إلى تعزيز ثقة المستثمرين.
- فرص السوق: الهيدروجين الأخضر، تصنيع المركبات الكهربائية، مراكز البيانات، وتكنولوجيا الدفاع هي مجالات عالية النمو الناشئة.
- المخاطر التنافسية: الشركات التي تتجاهل إزالة الكربون أو تفشل في التكيف مع التحول الرقمي قد تفقد الوصول إلى أسواق التصدير والمواهب.
التوقعات المستقبلية (2026–2030)على مدى السنوات الثلاث إلى الخمس القادمة، سوف تتعمق عدة اتجاهات:
- التنويع الاقتصادي: سيتسارع نمو الناتج المحلي الإجمالي غير النفطي لكنه سيظل دون الأهداف في بعض الدول. ستكون ضرورة الضبط المالي قائمة إذا انخفضت أسعار النفط.
- اتجاهات الاستثمار الأجنبي: ستزداد المنافسة على رأس المال، مع استحواذ الخليج على النصيب الأكبر. قد تستفيد شمال أفريقيا من النقل القريب إلى أوروبا.
- تطوير البنية التحتية: المشاريع الضخمة في السعودية (نيوم، البحر الأحمر) والإمارات (المخطط الحضري الشامل لدبي) ستخلق طلبًا على البناء والتكنولوجيا والخدمات.
- الاقتصاد الرقمي: سيزداد الاستثمار في الذكاء الاصطناعي والحوسبة السحابية والأمن السيبراني، مع سعي الحكومات لتصبح مراكز تكنولوجية إقليمية.
- التحول في الطاقة: سيتسارع اعتماد تسعير الكربون والتمويل الأخضر. سيدفع إرث COP28 في الإمارات إلى مزيد من الالتزامات المناخية.
- التكامل الإقليمي: الشراكات الصناعية بين الخليج ومصر والأردن، وإعادة إعمار العراق، قد تعزز سلاسل القيمة عبر الحدود.- المخاطر الجيوسياسية: قد يؤدي تصعيد التوترات بين الولايات المتحدة والصين إلى فرض خيارات أصعب. لا يزال البرنامج النووي الإيراني عاملًا غير متوقع.### الخاتمة
القوى الجيوسياسية في عام 2026 ليست مجرد ضوضاء في الخلفية؛ بل هي محركات أساسية لديناميكيات الأعمال في منطقة الشرق الأوسط وشمال أفريقيا. الشركات التي تتبنى نهجًا استباقيًا وقائمًا على الاستخبارات — يدمج التحليل الجيوسياسي في التخطيط الاستراتيجي — ستكون أكثر استعدادًا لاغتنام الفرص في مشهد متعدد الأقطاب وسريع التحول. تعتمد القدرة التنافسية طويلة المدى للمنطقة على التنويع الناجح، والمرونة المؤسسية، والقدرة على الإبحار في منافسة القوى العظمى دون أن تصبح ضحية لها.
المصادر
- The Geopolitical Forces Shaping Business in the MENA Region in 2026
https://www.bcg.com/publications/2025/geopolitical-forces-shaping-business-in-2026